Что такое картхолдер: аксессуар или статус держателя банковской карты
Что такое картхолдер? У термина есть два распространённых значения, и каждое по-своему влияет на банковские лимиты, комиссии и акции. Коротко картхолдер — это держатель банковской карты, а также небольшой футляр для хранения пластиковых карт. Второе значение чаще звучит в рекламных кампаниях банков, первое — в договорах и правилах платежных систем. Чтобы избежать платных сюрпризов, нужно понимать оба.
Что такое картхолдер: два значения
Держатель карты (Cardholder)
Картхолдер — это человек, на имя которого выпущена банковская карта. Именно он может оплачивать покупки, снимать наличные и проводить платежи в интернете. В англоязычных интерфейсах встречается Cardholder Name — так просят указать имя владельца, как оно выбито на карте. Слово «картхолдер» может быть написано слитно или раздельно: cardholder, card holder. Смысл один — держатель.
Важный нюанс: не каждый, у кого карта физически в руках, является картхолдером. Если основным держателем оформлена дополнительная карта для члена семьи, то статус cardholder сохраняется за основным владельцем. Именно он управляет счётом и отвечает по операциям.
В отдельных банках статус картхолдера связан с программой лояльности. Например, в Альфа-Банке картхолдер — это не просто клиент с картой, а участник программы с подтверждённым статусом. Подтверждение статуса даёт доступ к кэшбэку и привилегиям, а понижение статуса может урезать бонусы.
Аксессуар для хранения карт
Второе значение — картхолдер как предмет. Это компактное портмоне или визитница с отделениями для пластиковых карт, иногда для купюр, визиток и монет. Банки часто используют такой аксессуар как подарок при оформлении карт. Актуально это и для онлайн-банков: например, Т-Банк дарит картхолдер с первой картой. Вместе с пластиком привозят коробку, в которой лежит аксессуар.
Картхолдер удобен, но нужно оценивать его реальную ценность: подарок не должен заслонять тарифы карты. Иногда за «бесплатный» картхолдер дают карту с платным обслуживанием, от которого сложно уйти без внимательного изучения договора. О том, как не попасть на ненужные расходы, — в следующем разделе.
Как статус картхолдера влияет на лимиты и комиссии
Статус держателя напрямую определяет, сколько денег можно снять или перевести и во сколько это обойдётся. Разберём на актуальных примерах.
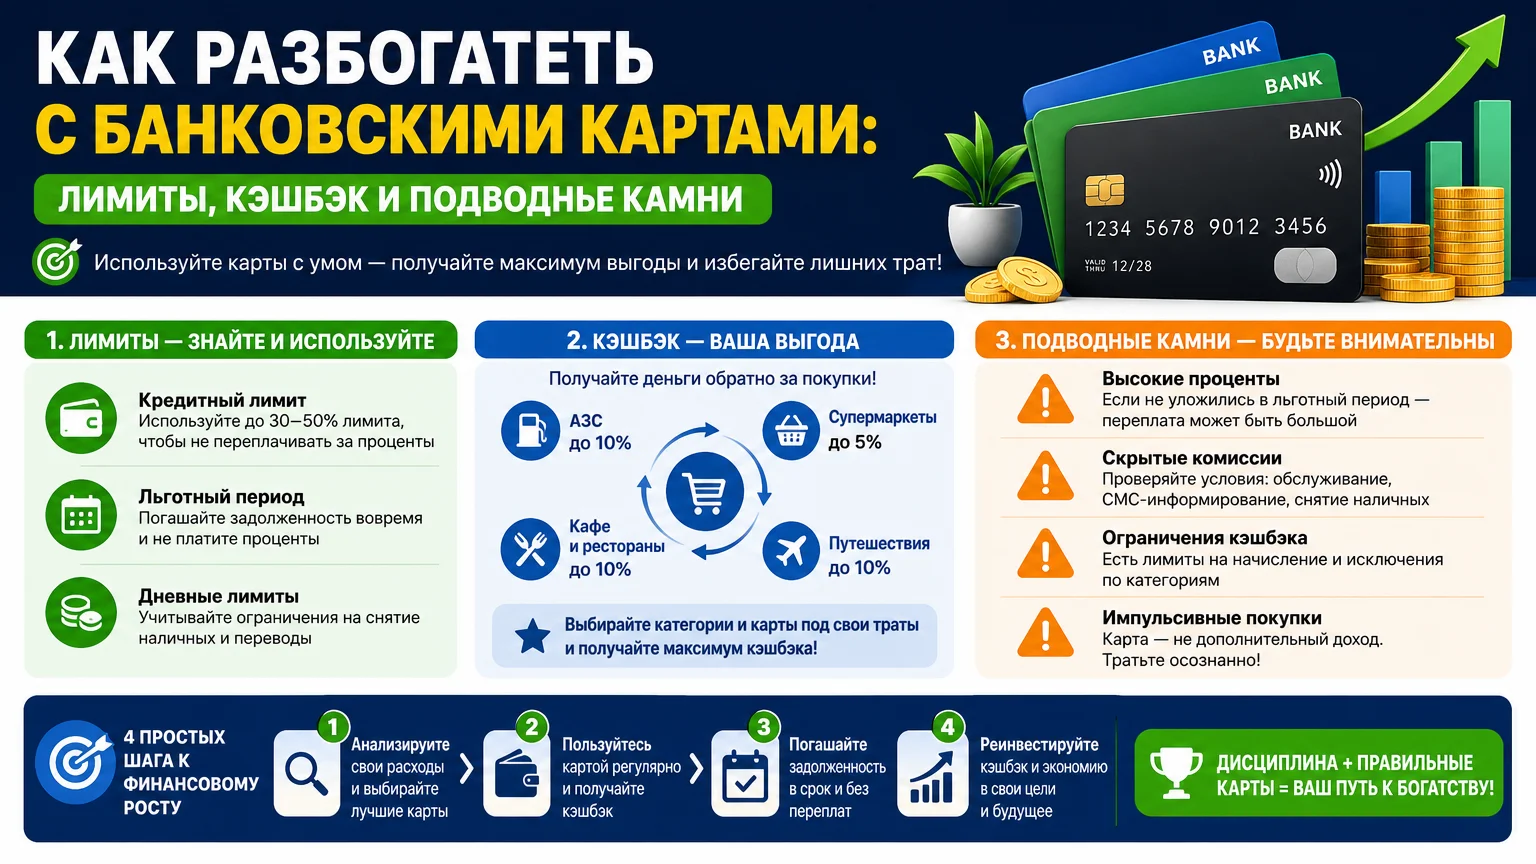
- Лимиты снятия наличных. Банки устанавливают дневные и месячные лимиты на снятие наличных. Так, по дебетовой «СберКарте» действует минимальный лимит 300 тысяч рублей в сутки и 3 миллиона рублей в месяц. Увеличить его можно подключением подписки или пакета услуг. Подобные лимиты есть у большинства крупных банков, их указывают в тарифах карты.
- Лимиты на наличные по кредитным картам. Отдельно стоят условия снятия наличных с кредитки: снятая сумма попадает в льготный период, и её нужно вернуть в срок. В ряде банков на наличные устанавливается отдельный грейс-период дольше обычного. Например, банк «Зенит» предоставляет отдельный льготный период на снятие наличных — 120 дней.
- Бесплатное снятие наличных по ограничениям времени. У многих карт бесплатная выдача наличных работает только в первые дни. Например, кредитная карта «180» ПСБ предусматривает снятие без комиссии в банкоматах в первые 30 дней со дня получения карты. После этого снятие наличных проходит по тарифу — обычно комиссия составляет процент от суммы.
- Обслуживание карты. Стоимость обслуживания может быть нулевой или достигать 2990 рублей. Решающее слово за условиями: бесплатное обслуживание действует при выполнении требований по тратам, остатку или количеству операций. В противном случае банк списывает абонентскую плату.
Конкретные суммы и сроки всегда лучше перепроверять в мобильном приложении банка или на странице тарифа перед активацией карты.
Как получить картхолдер вместе с картой и не потерять деньги
Чтобы получить подарочный картхолдер с банковской картой, обычно достаточно оформить карту онлайн и дождаться доставки. Для этого подойдёт акция Т-Банка или аналогичные предложения других банков.
- Выбирается карта, в условиях которой прямо указан подарок — картхолдер.
- Проверяется стоимость обслуживания в тарифе. Если указано «0 ₽ или 2 990 ₽», важно понять, при каких операциях обслуживание остаётся нулевым. Нередко требуется ежемесячная покупка на определённую сумму или остаток на счёте.
- Подача заявки делается онлайн на сайте банка или в приложении. Обычно достаточно паспорта, заявка занимает несколько минут.
- Ожидается доставка курьера или визит в отделение. Картхолдер может прийти в той же коробке, что и карта.
- Карта активируется в приложении. На этом этапе нужно внимательно изучить push-уведомление об условиях: иногда банк предлагает подключить платные сервисы — страхование, SMS-информирование. Лишние подписки стоит отключить сразу, чтобы не получить долг за списание.
Не рекомендуется принимать решение о выпуске карты только из-за аксессуара. Выгоднее карта с бесплатным обслуживанием и низкими комиссиями на операции, чем дорогой по сопровождению продукт в подаренном кожаном картхолдере.
Как не потерять деньги: подводные камни и правила безопасности
Даже опытные держатели карт сталкиваются с неожиданными списаниями. Вот что стоит проверить до и после активации.
- Указывать Cardholder Name нужно точно по карте. Имя и фамилия должны совпадать с данными, выбитыми на пластике. Опечатка хотя бы в одной букве — причина отклонения платежа.
- Не следует передавать свою карту третьим лицам. Операции по карте юридически совершает картхолдер. Если человек, которому дана карта, снимает деньги или делает перевод, возможны блокировки из-за подозрений в мошенничестве.
- Стоит контролировать лимиты. Попытка снять больше разрешённого дневного лимита приведёт к отказу в банкомате или комиссии за превышение. При необходимости лимит увеличивается в приложении банка, где такая функция предусмотрена.
- Не нужно рассчитывать на общий льготный период у кредиток при снятии наличных. Многие банки исключают наличные из длинного грейс-периода либо дают сокращённый срок на них. Обратить внимание стоит на условия конкретного банка: у ПСБ — 30 дней, у «Зенита» — 120 дней на снятую сумму. Платежи по карте могут иметь льготный период дольше, чем наличные, и здесь легко перепутать даты.
- Проверяется комиссия за пополнение карты через сторонние сервисы или переводы. Пополнение в банкомате своего банка обычно без комиссии, но перевод на карту другого банка или пополнение наличными в терминале другого банка может быть платным.
- Если карта с картхолдером получена в подарок, не стоит активировать её, пока нет готовности пользоваться ею. Иначе банк может начислить плату за обслуживание даже по неиспользуемой карте.
Частые вопросы
Что такое картхолдер в банковских терминах?
Картхолдер — это держатель банковской карты, клиент, на имя которого выпущена карта. В переводе с английского card holder означает «держатель карты». Термин используется в договорах и платёжных интерфейсах. В быту картхолдером также называют компактный аксессуар для хранения карт.
Чем картхолдер-человек отличается от аксессуара?
Человек владеет картой и может распоряжаться деньгами в рамках договора. Аксессуар лишь хранит пластик. Смешение терминов часто встречается в маркетинговых акциях: когда банк обещает «картхолдер в подарок», речь идёт о футляре, а не о статусе.
Почему на сайте просят указать Cardholder Name?
Так интернет-магазин хочет убедиться, что платёж совершает владелец карты. Cardholder Name — это имя и фамилия держателя латиницей, как на карте. Если написать имя другого человека или изменить порядок слов, банк может отклонить операцию.
Что делать, если карта с картхолдером не пришла?
Сначала нужно проверить статус заявки в мобильном приложении банка. Если доставка задерживается дольше обещанной, стоит обратиться в чат поддержки или в отделение. Банк либо укажет курьера и трекинг, либо оформит повторную доставку. По общему правилу карту можно перевыпустить, если она была утеряна или не доставлена.
Как закрыть кредитную карту, если у нее есть картхолдер и осталась задолженность?
Чтобы закрыть карту без долга, сначала полностью погашается вся сумма задолженности по выписке. Затем подаётся заявление на закрытие в отделении банка или в приложении, если сервис доступен. После закрытия важно убедиться, что пришло финальное уведомление о нулевом балансе. Аксессуар-картхолдер на процесс закрытия не влияет, он является лишь подарочным предметом.
Какие лимиты на снятие наличных действуют по «СберКарте»?
Минимальный лимит снятия наличных по «СберКарте» — 300 тысяч рублей в сутки и до 3 миллионов рублей в месяц. Его можно изменить в большую сторону при подключении подписки или пакета услуг. Точные условия нужно смотреть в выписке по карте или в приложении СберБанка.
Комиссия за пополнение карты — это всегда подвох?
Комиссия зависит от способа пополнения и тарифа вашего банка. Пополнение в банкомате банка-эмитента обычно проходит без комиссии, а вот перевод на карту через сторонние банки, оплата наличными в кассе другого банка или пополнение через терминал могут взимать процент. Перед операцией сумма комиссии видна на экране, поэтому стоит проверить её до подтверждения.
Могут ли подарить картхолдер бесплатно?
Да. Например, Т-Банк дарит картхолдер с первой картой, а бесплатность самого обслуживания карты зависит от условий акции. Проверить тариф и условия подарка нужно до оформления. Бесплатный аксессуар не означает, что банковское обслуживание автоматически станет нулевым.
Вывод
Картхолдер — это не только красивый подарок от банка, но и правовая категория: так называют держателя карты. Владелец карты отвечает за операции, сталкивается с лимитами и комиссиями и должен внимательно читать тарифы. Чтобы не потерять деньги, достаточно запомнить: покупки и снятие совершает картхолдер-человек, а аксессуар лишь помогает хранить банковский пластик. Сначала выбирается выгодная карта, а картхолдер воспринимается как приятное дополнение, а не как причина оформления.