Как выбрать надежный кредитный банк под кредитную карту и не переплатить
Почему важно оценивать банк, а не только карту
Любая кредитная карта — это кредитный продукт конкретного банка. Даже при одинаковом дизайне и похожих бонусах условия могут отличаться: в одном банке льготный период легко теряется при снятии наличных, в другом — переводы с карты приравниваются к покупкам.
Поэтому вопрос «как выбрать надежный кредитный банк» нельзя свести к одному параметру. Сначала проверяется сам банк: есть ли у него лицензия, как он работает с клиентами в приложении и службе поддержки. Затем оценивается продукт: лимит, льготный период, ставка, комиссии, обслуживание и кэшбэк.
Что проверять в банке до подачи заявки
Банк с действующей лицензией Банка России — обязательное условие. Её можно проверить в реестре кредитных организаций на сайте регулятора. Для дебетовых счетов полезна проверка участия банка в системе страхования вкладов: остатки собственных средств клиента защищены государством.
Для кредитной карты страхование вкладов не защищает от долга, но участие банка в системе говорит о статусе кредитной организации. Также стоит изучить типовые отзывы о конкретной карте: насколько быстро банк отвечает на жалобы, снимает ли комиссии без предупреждения, корректно ли закрывает счета.
Надёжность банка проявляется в мелочах:
- условия тарифа лежат в открытом доступе;
- в договоре указана полная стоимость кредита;
- расчёт минимального платежа понятен;
- приложение показывает график платежей и задолженность;
- закрытие карты оформляется заявлением, а не «просто нужно перестать пользоваться».
Как сравнивать условия кредитных карт банков
Кредитный лимит
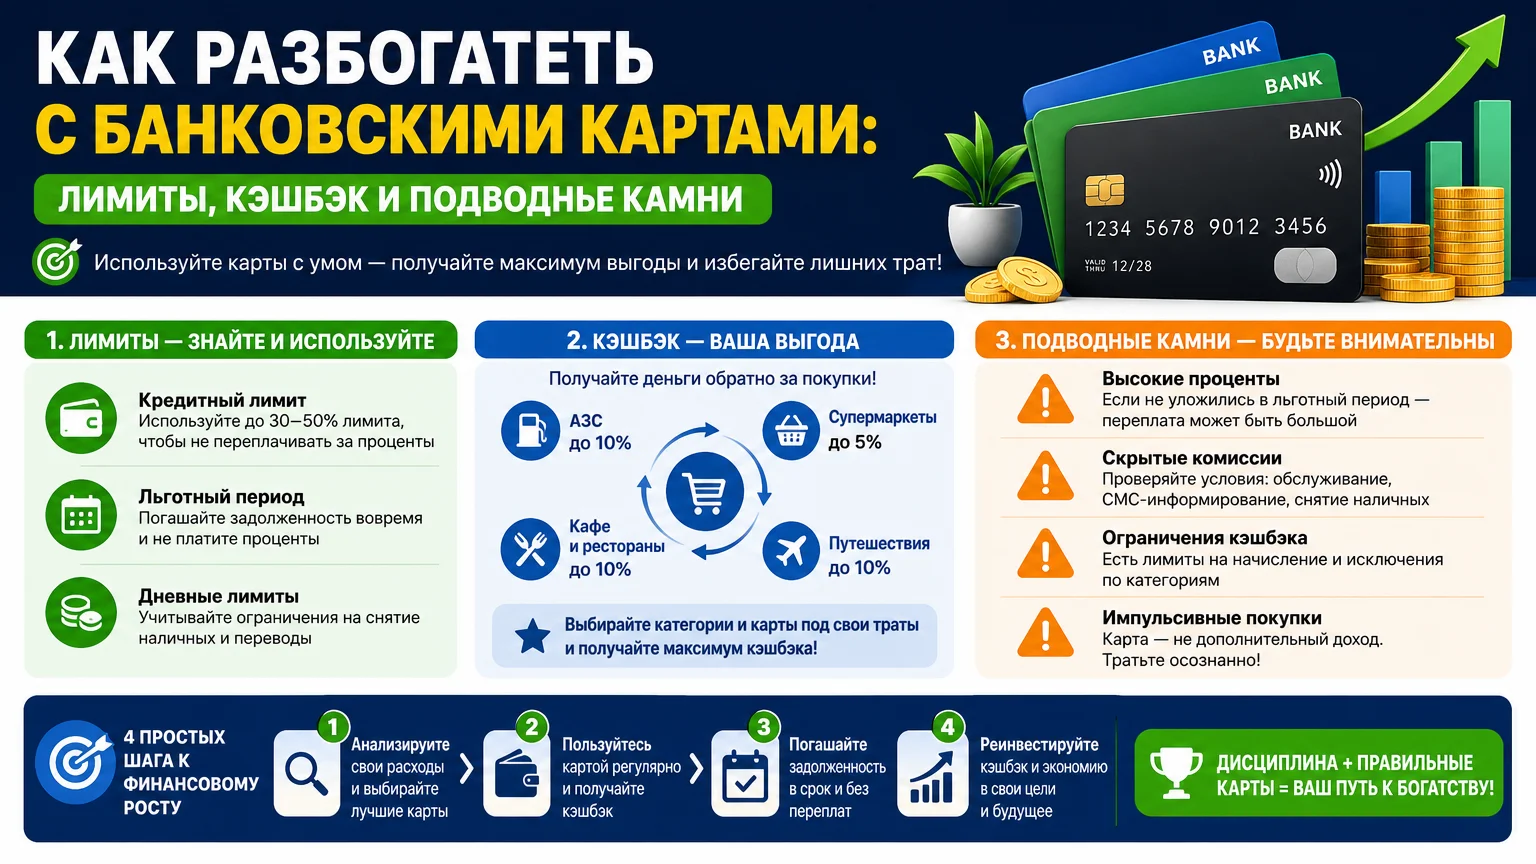
Кредитный лимит — это сумма, которую банк предоставляет для расходных операций. Ограничение обязательно фиксируется в договоре. Одобренная сумма зависит от доходов, кредитной истории, текущей долговой нагрузки и поведения клиента внутри банка.
Рекламные максимальные лимиты вроде «до 1 000 000 рублей» не гарантируют, что конкретному клиенту дадут такую сумму. Для расчёта полезно ориентироваться не на максимум, а на средний бюджет трат за месяц. Если лимит окажется выше реальной потребности, есть риск израсходовать больше, чем получится комфортно вернуть в льготный период.
Льготный период
Льготный период — время, в течение которого можно пользоваться деньгами без процентов. У разных карт он доходит до 120 дней, но важна не только длина периода.
Нужно понять, как банк считает беспроцентное время:
- от даты первой покупки или от даты активации карты;
- на какие операции распространяется период;
- что будет, если погасить только минимальный платёж.
Многие банки распространяют грейс только на безналичные покупки. Снятие наличных и переводы тогда становятся платными с первого дня. Если клиенту нужны в том числе наличные, стоит искать карту, где это отдельно оговорено.
Полная стоимость кредита и ставка
ПСК — полная стоимость кредита — показывает реальную цену кредитного продукта с учётом ставки, комиссий и платежей. По закону банк обязан указывать ПСК в договоре до того, как клиент подпишет документы.
Ноль процентов в льготный период не делает карту бесплатной. После окончания грейса начинает действовать обычная процентная ставка. Именно по ПСК можно сравнивать предложения банков, у которых отличается плата за обслуживание и другие условия.
Кэшбэк и бонусы
Кэшбэк до 30% на рынке существует, но обычно это процент по определённым категориям покупок, а не на весь кошелёк. У ультра-высоких процентов почти всегда есть условия:
- ограничение по сумме расходов в месяц;
- категория, которая меняется каждый месяц;
- выплата баллами, а не деньгами;
- необходимость потратить определённую сумму до начала начисления.
Баллы могут выглядеть как кэшбэк, но зачисляются не рублями, а внутри закрытой программы лояльности. Курс обмена баллов на товары или услуги часто менее выгоден, чем зачисление рублей на счёт. В договоре должно быть понятно, как банк будет начислять и списывать бонусы.
Снятие наличных и переводы
Один из главных подводных камней кредитных карт — снятие наличных. В большинстве случаев за обналичивание банк берёт комиссию: процент от суммы плюс фиксированная плата. Дополнительно может появиться комиссия банка-владельца банкомата.
Есть продукты, где снятие наличных в банкоматах банка и банков-партнёров не тарифицируется. Так, отдельные карты предлагают бесплатное снятие и возобновляемый лимит до 300 000 рублей. По некоторым премиальным программам лимиты снятия достигают 3 млн рублей в сутки и 30 млн рублей за месяц.
Но такие условия действуют не на все операции. Например, комиссия за обналичивание в терминале сторонней финансовой организации может составлять 1% от суммы, но не менее 300 рублей. Поэтому перед оформлением карты нужно открыть полный тариф и проверить именно раздел «Снятие наличных».
Пополнение и погашение кредитной карты
Чтобы не потерять льготный период, важно вовремя погашать долг. Удобнее всего, когда банк позволяет пополнять кредитную карту через своё приложение с дебетовой карты без комиссии и с мгновенным зачислением.
При выборе банка стоит заранее проверить:
- можно ли пополнить карту переводом из приложения другого банка;
- берёт ли банк комиссию за входящие платежи;
- какой срок зачисления денег через СБП;
- есть ли автоплатёж в размере минимального платежа.
Если пополнение проходит через кассу или банкомат сторонней сети, зачисление может идти не мгновенно. Если деньги придут после даты платежа, банк засчитает просрочку даже при формально отправленном переводе.
Как не потерять деньги: подводные камни
Снятие наличных убивает беспроцентный период
Большинство банков не включает операции снятия наличных в грейс или делает это только в рамках специальной акции. Даже при нулевой комиссии за снятие проценты по кредитному лимиту могут начать начисляться с первого дня. Держателю карты следует уточнить в тарифе: что будет после операции в банкомате — комиссия, проценты или и то и другое.
Минимальный платёж — это не погашение долга
Банк требует вносить минимальный платёж каждый месяц, чтобы клиент не попал в просрочку. Но минимальный платёж погашает только часть долга. Оставшаяся сумма продолжает работать как кредит, и на неё капают проценты.
Если клиент хочет пользоваться грейсом, нужно до расчётной даты погасить всю сумму задолженности за льготный период. Ориентироваться на «можно платить понемногу» — самая дорогая ошибка при использовании кредитной карты.
Бесплатное обслуживание может закончиться
Первый год обслуживания часто бесплатен, а дальше банк списывает плату за каждый год работы карты. Или обслуживание становится бесплатным только при тратах от определённой суммы в месяц.
Если карта лежит без движения, списание за обслуживание создаёт новый долг. Поэтому при выборе банка важно определить, каким будет обслуживание, когда закончится акция «0 рублей за первый год».
Страховки и дополнительные услуги
При оформлении заявки онлайн бывает включено страхование жизни, sms-информирование или услуга «защита платежа». Эти опции могут добавлять к сумме ежемесячного платежа ощутимую переплату.
Перед подписанием договора следует открыть раздел с дополнительными услугами и убедиться, что там нет автоматически проставленных галочек. После активации карты полезно проверить первую выписку: если банк списал страховую премию, которую клиент не запрашивал, её можно оспорить.
Закрытие карты требует письменного заявления
Нельзя просто «выбросить» кредитную карту, когда долг погашен. Если карта имеет платное обслуживание, банк продолжит списывать комиссию, и появится новый долг.
Закрытие происходит так: клиент погашает задолженность, получает выписку с нулевым балансом, подаёт заявление на закрытие карты и счёта. Через один-два платёжных периода стоит проверить, не списал ли банк какие-либо комиссии после закрытия.
Пошаговая инструкция для выбора банка и карты
Держателю карты удобно пройти по шагам:
- Определить цель: карта для покупок, для снятия наличных, для перевода собственных средств или для оплаты в интернете.
- Составить список из 3–5 банков, у которых уже есть подходящие карты или хорошие отзывы о обслуживании.
- Открыть тарифы и выписать рядом: лимит, льготный период, ПСК, стоимость обслуживания, комиссию за снятие наличных и переводы.
- Отметить, какие операции входят в льготный период: только покупки или наличные и переводы тоже.
- Проверить, есть ли бесплатное пополнение карты через приложение и удобный способ погашения.
- Убедиться, что у банка есть лицензия, мобильное приложение и работающая служба поддержки.
- После одобрения заявки зафиксировать все условия в договоре, а не только на рекламной странице.
Частые вопросы
Как проверить надёжность банка до подачи заявки?
Проверка включает лицензию Банка России, участие в системе страхования вкладов и репутацию конкретной карты среди клиентов. Лицензию можно найти в реестре кредитных организаций на сайте регулятора. Дополнительно стоит изучить, как банк отвечает на жалобы в отзывах и как давно работает на рынке.
Почему одобренный кредитный лимит меньше рекламного?
Реклама показывает максимальную сумму, которую банк готов выдать клиенту с высокой платёжеспособностью. Решение по лимиту зависит от дохода, кредитной истории, долговой нагрузки и стажа работы. Банк может одобрить карту, но установить лимит в несколько раз ниже заявленного максимума.
Можно ли снимать наличные с кредитной карты без комиссии?
Можно, но не по всем картам. Существуют продукты, где бесплатное снятие действует в банкоматах банка и банков-партнёров. Например, отдельные программы предлагают бесплатное снятие и возобновляемый лимит до 300 000 рублей. До оформления стоит проверить в тарифе, сохраняется ли льготный период при снятии наличных.
Перевод с кредитной карты не прошёл. Что делать?
Банк может блокировать переводы с кредитной карты или рассматривать их как операцию снятия наличных. Если перевести деньги не получилось, нужно открыть тариф и найти раздел «Переводы» или «Операции, приравненные к снятию наличных». Быстрый способ перевести деньги с меньшими потерями — использовать дебетовую карту и СБП.
Как пополнить кредитную карту без комиссии?
Надёжный способ — пополнение в банкомате своего банка, в кассе банка или переводом с дебетовой карты этого же банка через приложение. При переводе с карты другого банка комиссия может списаться автоматически. Перед пополнением стоит проверить предупреждение о комиссии в приложении или платёжной форме.
Карта не пришла после одобрения. Где её искать?
Сначала нужно проверить статус заявки в личном кабинете и убедиться, что клиент подтвердил контактный телефон. Если номер был указан неверно, банк не сможет договориться о доставке. Дальше стоит зайти в раздел с адресами отделений: невостребованная карта часто хранится в отделении или у курьера. Точный статус можно уточнить в службе поддержки банка.
Как закрыть кредитную карту, чтобы не осталось долга?
Порядок такой: погасить задолженность по всей карте, получить выписку с нулевым балансом, подать заявление на закрытие карты и счёта. После этого нужно подождать один-два платёжных периода и убедиться, что банк не списал обслуживание и не начислил проценты. Если списание произошло, закрытие следует повторить через письменное обращение.
Вывод
Чтобы выбрать надёжный кредитный банк, нельзя смотреть только на яркие баннеры с кэшбэком и «0% на 120 дней». Сначала проверяется банк: лицензия, отзывы, прозрачность тарифов. Затем сравниваются параметры карты: лимит, грейс-период, ПСК, плата за обслуживание, комиссия за снятие наличных и переводы.
Важнее всего понять, какие операции будут совершаться по карте. Если нужны только покупки в магазинах, подойдёт карта с широким кэшбэком и льготным периодом. Если нужны наличные и переводы — условия по этим операциям должны быть прописаны отдельно.
Полный тариф и договор говорят о банке больше, чем любая реклама. Надёжный банк заранее показывает комиссии, не маскирует их под страховки и позволяет закрыть карту официальным заявлением без скрытых долгов.