Банк России: кому принадлежит и что это значит для ваших карт
Вопрос «Банк России кому принадлежит» чаще всего возникает из-за путаницы в названиях: Центральный банк РФ, который называют Банком России, и коммерческое АО «АБ «РОССИЯ» со словом «Россия» на картах и документах. Для человека, который сравнивает дебетовые карты, кредитки и условия пополнения, эта путаница может стоить денег — лимиты и комиссии зависят не от названия, а от тарифа конкретной кредитной организации.
Что такое Банк России на самом деле
Банк России — это финансовый регулятор страны. Он не открывает вклады физическим лицам, не выдаёт потребительские кредиты и не эмитирует дебетовые или кредитные карты для населения. Его задачи — денежно-кредитная политика, поддержание стабильности рубля, контроль за банками и платёжной системой.
По закону имущество Банка России находится в федеральной собственности. При этом Банк России владеет и пользуется этим имуществом самостоятельно для выполнения своих функций. Приватизация Банка России запрещена.
Важный юридический нюанс: у Банка России нет акций и нет частных владельцев. Поэтому вопрос «кому принадлежит Банк России» в привычном для бизнеса смысле некорректен. Нельзя купить долю в Центральном банке, получить дивиденды или влиять на его политику как акционер.
Также действует правило: государство не отвечает по обязательствам Банка России, а Банк России не отвечает по обязательствам государства, если только они сами не приняли на себя такие обязательства.
Чем Банк России отличается от банка «РОССИЯ»
Коммерческий банк «РОССИЯ» — это отдельная кредитная организация, работающая по лицензии Банка России. Он может выпускать банковские карты, принимать вклады и проводить платежи. У него есть акционеры, уставный капитал и тарифы.
Связь между Банком России и АО «АБ «РОССИЯ» — регуляторная, а не владельческая. Банк России выдаёт лицензии, следит за выполнением нормативов, рассматривает жалобы клиентов. Но деньгами на счетах клиентов коммерческого банка «РОССИЯ» Центробанк не управляет.
Для держателя карты это означает важную практическую вещь: если на пластике написано «РОССИЯ», это не карта Центробанка. Это карта коммерческой кредитной организации. Условия по ней устанавливает банк, а не государство.
Как проверить, кому принадлежит банк, выпустивший карту
Проверить банк можно через реестр кредитных организаций на официальном сайте Банка России.
Держателю карты стоит:
- зайти в реестр кредитных организаций на сайте cbr.ru;
- ввести полное название банка;
- сверить ОГРН, БИК и дату регистрации;
- открыть карточку организации и посмотреть виды выданных лицензий.
Эта проверка помогает увидеть, что банк действительно существует, имеет лицензию действующего банка и не находится ли в стадии ликвидации.
Но реестр не показывает полный список конечных владельцев акционерного общества. Структуру владения коммерческий банк раскрывает в своей отчётности и в списке аффилированных лиц на официальном сайте.
Почему лимиты и комиссии не зависят от принадлежности Банку России
Единого обязательного лимита на снятие наличных и переводы для всех банков не существует. Каждая кредитная организация устанавливает свои суточные и месячные лимиты, а также лимит на одну операцию. Ограничение зависит от тарифа карты, а не от того, кто является владельцем банка.
Например, по правилам Т-Банка пополнение карты без комиссии через банки-партнёры чаще всего доступно в пределах 150 000 руб. в месяц. Если сумма превышает лимит, с превышения берётся комиссия 2%. Такой платёж возникнет не потому, что у банка какой-то «неправильный» владелец, а потому, что это условие публичного тарифа.
По банку «РОССИЯ» похожая логика: на ряде дебетовых карт снятие до 1 млн руб. в месяц в банкоматах и пунктах выдачи наличных самого банка не облагается комиссией. При использовании сторонних банкоматов и других видов карт условия нужно проверять отдельно.
Из этого следует главный практический вывод: перед заказом карты нужно смотреть тариф конкретного продукта, а не только название банка.
Что проверить перед пополнением карты или снятием наличных
Банки обязаны публиковать на своих страницах условия переводов на карту, включая лимиты пополнения и размер комиссии. Поэтому информацию о «бесплатном пополнении» важно искать в первоисточнике — в тарифах банка.
Порядок проверки выглядит так:
- открыть страницу карты в приложении или на сайте банка;
- найти раздел «Тариф» или «Условия обслуживания»;
- посмотреть не только процент комиссии, но и лимит, в пределах которого комиссия не взимается;
- уточнить, какие каналы пополнения относятся к «без комиссии»: банкомат своего банка, банкоматы партнёров, касса, перевод по реквизитам;
- проверить лимиты на снятие в сутки и за месяц.
В некоторых приложениях лимит можно увидеть прямо в карточке продукта. Например, у СберБанка месячный лимит на снятие указан в тарифе карты: в приложении нужно открыть карту, затем раздел «Настройки» и выбрать «Тариф». Другие банки могут размещать лимиты в отдельных разделах «Лимиты» или «Документы».
Как не потерять деньги из-за комиссий и скрытых условий
При использовании любых карт важно исходить из того, что фраза «без комиссии» — это не универсальное обещание, а условие с определёнными границами.
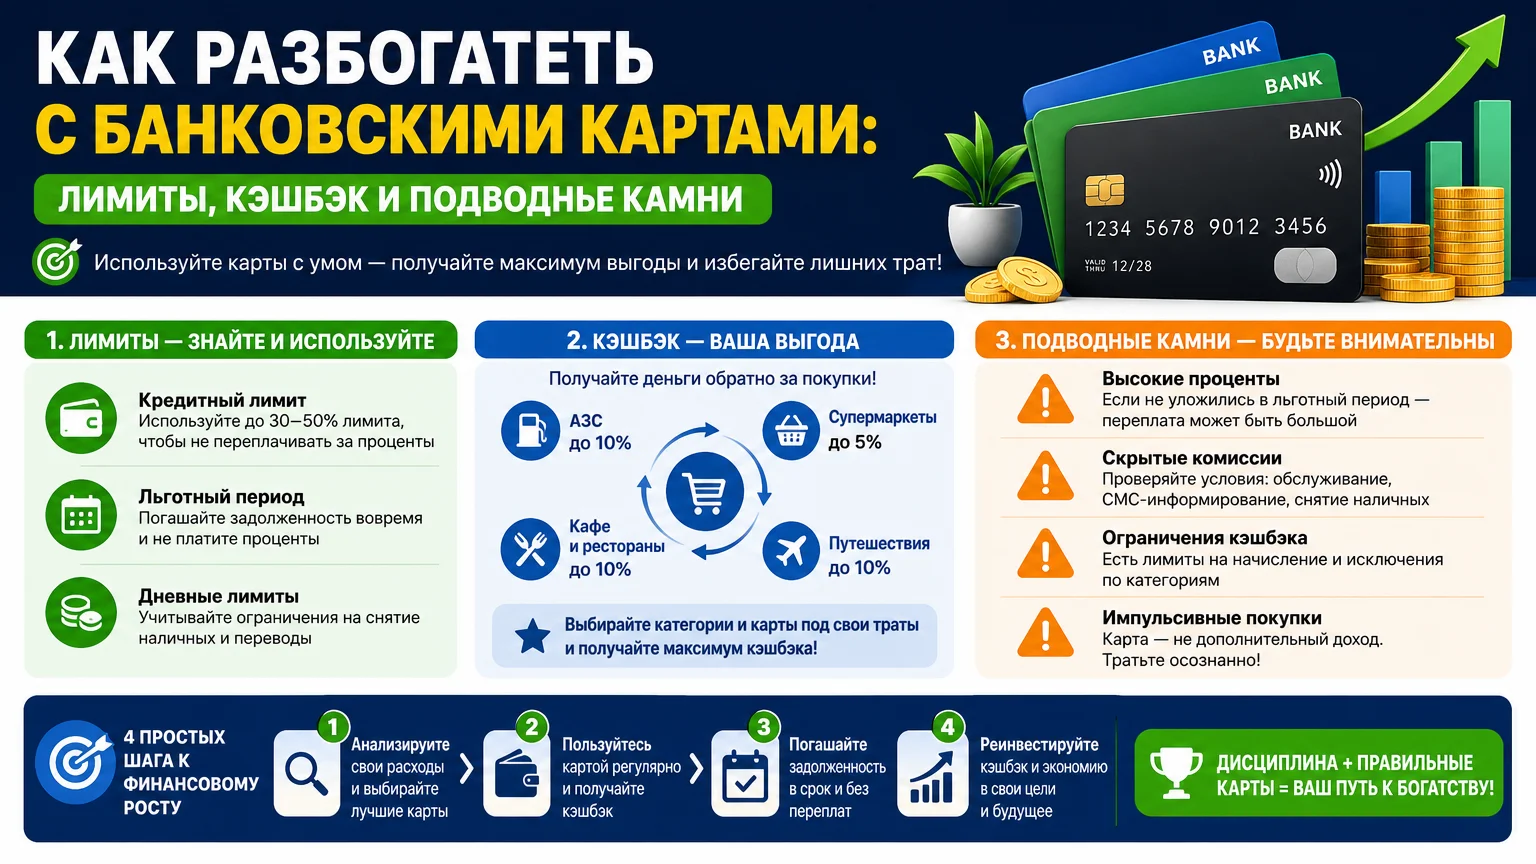
Подводные камни, которые чаще всего приводят к потерям:
- «Бесплатно» действует только в пределах лимита. Сверх лимита банк списывает комиссию автоматически.
- Снятие в банкомате стороннего банка может быть платным, даже если через собственный банкомат операция бесплатна.
- Кэшбэк и бонусы часто не начисляются за снятие наличных, переводы, оплату штрафов и пополнение электронных кошельков.
- Список банков-партнёров периодически меняется. Нельзя опираться на информацию из старых форумов: надо смотреть актуальный список на официальном сайте банка.
- По кредитной карте снятие собственных средств и снятие кредитных средств может тарифицироваться по-разному. Даже если карта обещает льготный период, операции в банкоматах часто в него не входят.
Если операция была отклонена или переведена с задержкой, важно не совершать повторный перевод сразу. Сначала стоит проверить лимит карты, баланс и сообщение об ошибке в приложении. При повторных сбоях нужно обратиться в службу поддержки банка и запросить письменное пояснение причины.
Не стоит отправлять крупные суммы по реквизитам из сообщений в мессенджерах или по ссылкам из подозрительных писем. Финансовая организация вправе проверять сомнительные операции, но защита клиента всё равно начинается с проверки адресата до перевода.
Частые вопросы
Банк России кому принадлежит на самом деле?
Ни частному лицу, ни иностранной компании, ни группе инвесторов. У Банка России нет акционеров, его нельзя купить или продать. Имущество Банка России относится к федеральной собственности, но используется самим Банком России для выполнения его функций. Приватизация Банка России запрещена законом.
Центробанк — это государственный банк?
Банк России — это не государственный коммерческий банк. Это публично-правовой институт, который выполняет функции регулятора. Он не обслуживает физических лиц как розничный банк и не выдаёт карты. Поэтому средства на картах клиентов находятся не в Центробанке, а в банке, который выпустил карту.
Банк «РОССИЯ» и Банк России — это одно и то же?
Нет. АО «АБ «РОССИЯ» — самостоятельная коммерческая кредитная организация. Банк России — регулятор, который выдаёт лицензии и контролирует работу банков. Совпадение в названии не означает, что коммерческий банк принадлежит Центробанку.
Может ли Банк России забрать деньги с карты?
Банк России не является держателем счетов физических лиц и не управляет остатками на картах в коммерческих банках. Коммерческий банк может списать деньги только в случаях, предусмотренных договором или законом: комиссия по тарифу, погашение задолженности, решение суда. Незаконное списание следует обжаловать сначала в самом банке, а затем через обращение в Банк России.
Что делать, если комиссию списали при пополнении карты?
Сначала нужно прочитать тариф той карты, которой пользовался держатель. Если операция была проведена сверх установленного лимита, комиссия является ожидаемым списанием. Если банк взял комиссию вопреки тарифу, нужно написать заявление в банк с требованием вернуть деньги. При отказе можно подать жалобу в интернет-приёмную Банка России как надзорного органа.
Где узнать реального владельца коммерческого банка?
Название банка не раскрывает структуру владения. Акционерное общество публикует список аффилированных лиц и отчётность на своём официальном сайте в разделах «Раскрытие информации» или «Акционерам». На сайте Банка России можно проверить только факт наличия лицензии и юридический статус кредитной организации.
Вывод
При разборе вопроса «кому принадлежит Банк России» важно разделять две сущности: Центральный банк и коммерческий банк «РОССИЯ». Центробанк не является владельцем карт, счетов и лимитов, а коммерческий банк работает по своим тарифам и принадлежит своим акционерам.
Держателю карты перед заказом продукта нужно проверять:
- какая кредитная организация выпустила карту;
- какие лимиты на пополнение и снятие установлены;
- есть ли комиссия за операции сверх лимита;
- какие банкоматы и банки-партнёры участвуют в бесплатной программе;
- изменился ли тариф с момента оформления карты.
Это убережёт от лишних списаний и поможет выбрать карту, условия которой действительно соответствуют нужному способу использования.