Как увеличить свои доходы с помощью карт: кэшбэк, лимиты и пополнение
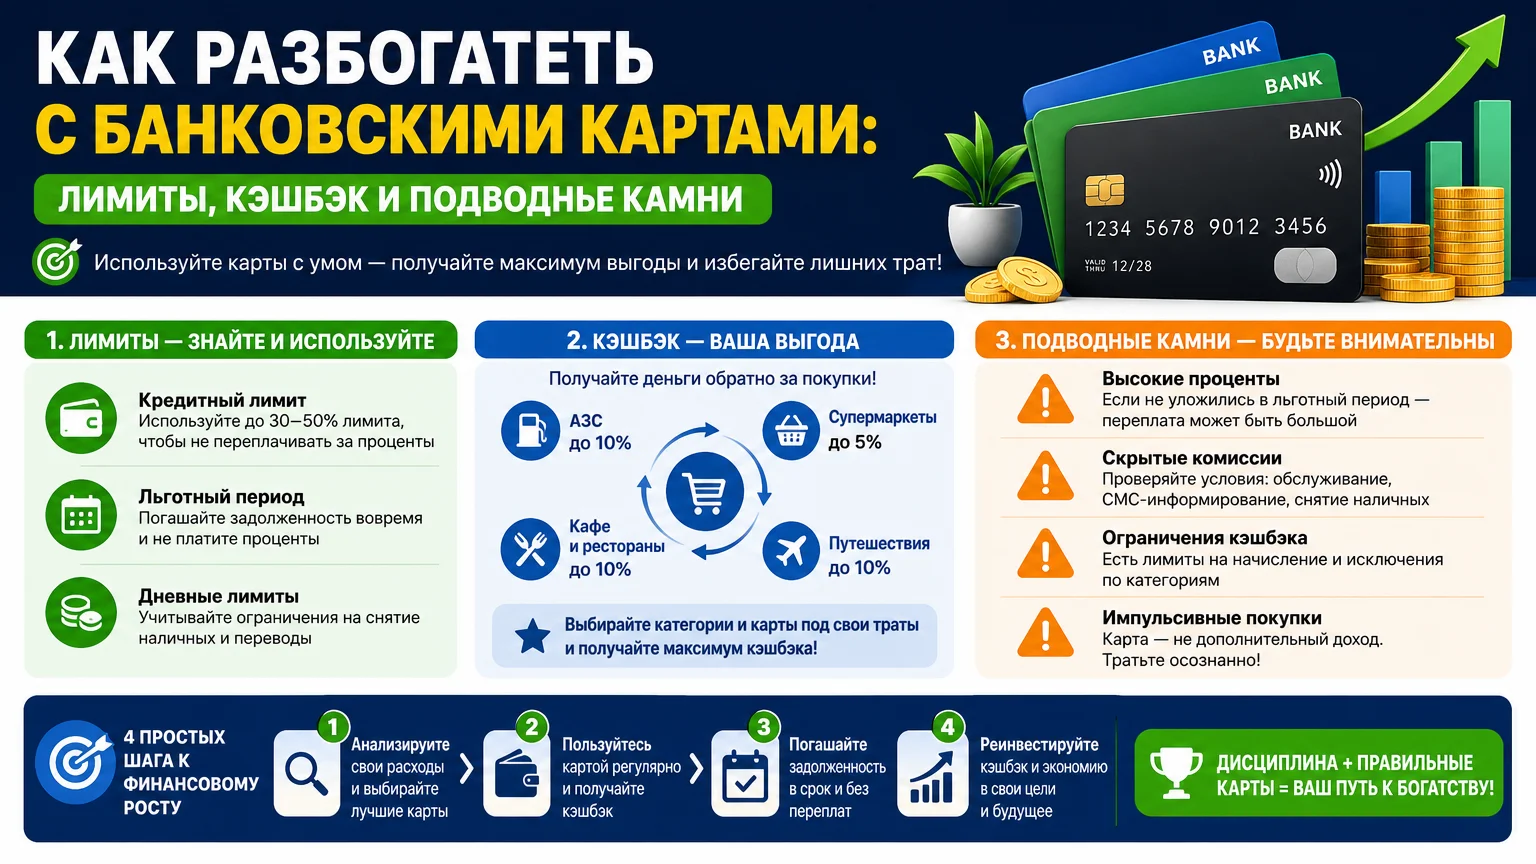
Чтобы увеличить свои доходы, необязательно искать рискованные схемы или постоянно менять работу. Реальная выгода уже заложена в тарифах банковских карт: кэшбэк, процент на остаток, увеличенные лимиты на снятие и переводы. Проблема в том, что банки дают эти бонусы не автоматически, а при выполнении условий. Часть дохода теряется на комиссиях за превышение лимитов, снятие наличных с кредитной карты или некорректное пополнение накопительного счёта. Дальше — практические шаги, которые позволяют использовать карту как инструмент дополнительного дохода.
Откуда берётся дополнительный доход по картам
Дополнительный доход по дебетовой карте обычно состоит из трёх частей:
- кэшбэк за безналичные покупки;
- процент на остаток или накопительный счёт;
- экономия на комиссиях за счёт правильно выбранного лимита и тарифа.
Кэшбэк чаще всего начисляют за оплату товаров и услуг картой. Если держатель снимает наличные или делает перевод, операция может не участвовать в начислении. Банк вправе платить кэшбэк не баллами, а рублями — такую модель используют в программах дебетовых карт. В некоторых случаях банк даёт фиксированный кэшбэк 2% на все покупки, в других — повышенный процент в отдельных категориях. Универсальной карты нет: выгодной становится та, которая совпадает с привычными тратами.
Процент на остаток — это плата банка за хранение денег на карте или накопительном счёте. Такая доходность не равна вкладу: банк часто ограничивает максимальную сумму, на которую начисляется процент, и требует, чтобы по карте проходили безналичные покупки. Если лимит безналичных расчётов не выполнен, банк может полностью не начислить процент за месяц.
Кэшбэк рублями и партнёрские программы
Кэшбэк рублями удобнее баллов: его проще потратить и не нужно отслеживать курс. Условия выплаты обычно включают минимальную сумму покупок в месяц. Если потратить меньше нужного порога, кэшбэк могут не зачислить. Партнёрские программы банка дают повышенный процент в конкретных магазинах, но там важно не переплатить за товар. Скидка по акции иногда выгоднее кэшбэка.
Например, по карте с кэшбэком 2% на все покупки платёжная дисциплина простая: все рутинные траты проходят по одной карте, а кэшбэк суммируется автоматически. Но при этом нужно помнить о лимите на снятие наличных. В одном из таких тарифов без комиссии можно снять до 150 000 ₽ в месяц, а переводы по номеру телефона через Систему быстрых платежей в другие банки не тарифицируются.
Процент на остаток и накопительный счёт
Накопительные счета до сих пор считаются одним из способов увеличить доход без долгосрочной блокировки денег. По отдельным продуктам доходность достигает 15,5% годовых, но это маркетинговая ставка «до». Реальный доход зависит от условий: суммы остатка, подписки, количества покупок по карте.
Важный подводный камень: если банк начисляет процент на минимальный остаток за месяц, любое снятие денег в середине месяца уменьшает итоговый доход. Пополнение, наоборот, увеличивает остаток, но только со следующего месяца. Поэтому пополнять накопительный счёт нужно в начале расчётного периода, а снятие планировать после даты расчёта процентов. Точные даты и условия указаны в приложении банка в разделе накопительного счёта.
Лимиты: как они влияют на реальный доход
Лимит по банковской карте — это не только кредитный лимит. Банк может установить ограничение на снятие наличных за сутки, на переводы по номеру телефона, на оплату в один день или за месяц. Когда держатель карты получает отказ с формулировкой «превышен лимит по карте», это не значит, что на счёте нет денег. Обычно операция просто вышла за рамки текущего тарифа.
Проверять лимиты стоит до крупного снятия или перевода, а не после комиссии. В приложении банка нужно открыть раздел «Тарифы» или «Лимиты операций» и найти:
- суточный и месячный лимит на снятие наличных;
- лимит на безналичную оплату;
- лимит на переводы по СБП;
- комиссию при превышении каждого лимита.
У ряда платёжных карт лимиты пересматриваются автоматически первого числа каждого месяца. Например, стартовые, базовые и повышенные лимиты меняются в зависимости от использования карты за предыдущий период. Если держатель приближается к границе лимита, приходит уведомление. Игнорировать его не стоит: после исчерпания лимита банк может взять комиссию или временно заблокировать операции.
Подписка как способ поднять лимит
Банковские подписки часто решают проблему сниженных лимитов. Подключение платного пакета услуг повышает лимит на снятие наличных в банкоматах других банков, увеличивает лимит переводов по СБП и убирает комиссию за обслуживание.
Один из распространённых примеров — СберКарта. Базовый лимит на снятие наличных составляет минимум 300 000 ₽ в день и 3 млн ₽ в месяц. С подключённой подпиской СберПрайм+ лимит вырастает до 500 000 ₽ в день без комиссии.
Плюс платных пакетов не только в лимитах. Подписка может включать бесплатное обслуживание карты и увеличенный кэшбэк. Но подписку нужно оценивать как часть общего банковского пакета. Если держатель снимает наличные редко и мелкими суммами, плата за подписку может оказаться выше сэкономленной комиссии.
Снятие, пополнение и переводы
Бесплатное снятие наличных
Для увеличения дохода важно не только зарабатывать кэшбэк, но и не отдавать его обратно в виде комиссий. У дебетовых карт обычно есть бесплатный лимит снятия наличных в месяц. Пока операции укладываются в лимит, банк не берёт комиссию. Сверх лимита начинается тарификация.
По некоторым кредитным и дебетовым картам снятие наличных внутри лимита бесплатно. Но снятие наличных с кредитной карты — отдельная ситуация. В тарифах кредитных карт комиссия за снятие денег с кредитного лимита прописана отдельно. Чаще всего такая операция не попадает в льготный период, поэтому использовать кредитную карту для получения наличных невыгодно.
Перевод через СБП как бесплатная альтернатива
Когда нужно не снять деньги, а перевести их другому человеку или на свой счёт в другом банке, стоит рассмотреть Систему быстрых платежей. Перевод по номеру телефона в ряде банков бесплатный и проходит быстрее, чем обычный банковский перевод. В некоторых тарифах переводы через СБП в другие банки действительно не тарифицируются.
У бесплатных переводов по СБП обычно есть месячный лимит. Если перевести больше, банк возьмёт комиссию. Размер этого лимита виден в приложении в разделе «Лимиты» или «СБП». Перед крупным переводом стоит проверить, сколько бесплатного лимита осталось в текущем месяце.
Когда пополнение увеличивает доход
Существуют акции с кэшбэком за пополнение карты. Например, отдельные банки предлагают новым клиентам до 5% кэшбэка за пополнение, но вводят лимит снятия в месяц — в одной из таких программ он достигает 1 000 000 ₽. Это акционная механика, а не постоянный тариф. Перед участием нужно проверить, за какие именно операции начисляется кэшбэк и не теряется ли он при последующем выводе денег.
Пополнение накопительного счёта полезно делать день в день с поступлением зарплаты. Если внести деньги в последний день месяца, банк может учесть их только со следующего расчётного периода. Тогда доход за текущий месяц не вырастет.
Кредитная карта с льготным периодом: как на ней заработать
Кредитная карта увеличивает доход, если использовать льготный период правильно. Логика простая: текущие расходы проходят по кредитной карте, а собственные деньги остаются на накопительном счёте или карте с процентом на остаток. До даты платежа банк не берёт проценты за покупки, а собственные средства продолжают приносить доход.
Чтобы эта схема работала, необходимо:
- оплачивать кредитной картой только безналичные покупки;
- погашать задолженность полностью до конца льготного периода;
- не снимать наличные с кредитной карты.
Если задолженность погашена не полностью, проценты могут свести на нет весь полученный кэшбэк. Держателю карты важно всегда видеть актуальную сумму полного погашения в приложении банка и вносить её до дедлайна.
Как не потерять деньги: подводные камни
Главные риски связаны не с банком, а с невнимательным чтением тарифа. Доход по карте легко потерять из-за следующих ситуаций:
- Снятие наличных с карты с процентным остатком. Если процент начисляется на минимальный остаток за месяц, даже короткое снятие уменьшает базу для расчёта процентов.
- Невыполненный лимит безналичных покупок. Банк может начислять процент на остаток только при минимальном объёме безналичных платежей. Если условие не выполнено, доход не придёт.
- Превышение лимита на снятие. Комиссия списывается автоматически, иногда сразу после операции в банкомате.
- Платная подписка ради одного повышенного лимита. Подписка выгодна, если используются и другие её преимущества: бесплатное обслуживание, повышенный кэшбэк, снятие в банкоматах без комиссии.
- Снятие наличных с кредитной карты. Комиссия за выдачу наличных из кредитного лимита обычно не окупается кэшбэком.
- Пополнение в конце месяца. На накопительном счёте деньги должны «отлежаться», чтобы принести процент. Позднее пополнение может быть учтено только в следующем месяце.
- Неверный расчёт при переводе с кошелька маркетплейса. Баланс маркетплейса и банковская карта — разные инструменты. Средства с кошелька сначала нужно вывести на банковскую карту или счёт, и у вывода могут быть свои сроки и комиссия.
Частые вопросы
Что делать, если пришло уведомление «превышен лимит по карте»?
Не стоит повторять одну и ту же операцию много раз. Нужно открыть раздел «Лимиты» в приложении банка и посмотреть, какой именно лимит превышен: на снятие наличных, переводы или оплату. Если операция срочная, можно провести её частями в разные дни. Либо подключить пакет услуг с более высокими лимитами, если это предусмотрено тарифом.
Как увеличить лимит на снятие наличных без комиссии?
Сначала нужно проверить базовый бесплатный лимит по карте. У зарплатных карт он часто выше стандартного. Некоторые банки увеличивают лимит при подключении подписки. Например, по СберКарте с подпиской СберПрайм+ лимит снятия наличных вырастает до 500 000 ₽ в день.
Процент на остаток по карте и доход по накопительному счёту — это одно и то же?
Нет. Процент на остаток по карте может требовать минимального количества безналичных покупок в месяц, а ставка часто ниже, чем на накопительном счёте. Накопительный счёт может давать более высокую доходность, но снятие денег уменьшает итоговый процент, а позднее пополнение увеличивает доход только со следующего месяца.
Можно ли зарабатывать с помощью кредитной карты?
Да, если не снимать с неё наличные и полностью гасить долг в льготный период. Тогда собственные деньги продолжают работать на накопительном счёте, а повседневные траты проходят за счёт банка. При нарушении условий льготного периода проценты быстро съедают выгоду.
Кэшбэк за пополнение карты — это надёжный способ заработка?
Кэшбэк за пополнение — это акция, а не постоянное правило. В таких акциях банк может ограничивать лимит снятия и устанавливать условия по расходам. Чтобы не потерять бонус, нужно внимательно изучить условия: за какие пополнения начисляется кэшбэк и можно ли потом снимать деньги без потери дохода.
Почему банк отклонил перевод или пополнение?
Чаще всего причина в превышении суточного лимита. Нужно открыть в приложении раздел «Лимиты операций» и проверить доступный остаток. Также отказ возможен из-за некорректных реквизитов или подозрительной операции. В таких случаях банк присылает уведомление с причиной.
Как закрыть кредитную карту, чтобы потом не появился долг?
Недостаточно перестать пользоваться картой. Нужно погасить всю задолженность, включая проценты и комиссии, затем подать заявление на закрытие счёта. После этого стоит запросить письменное подтверждение, что договор закрыт и задолженности нет.
Вывод
Чтобы увеличить свои доходы с помощью банковских карт, не нужно усложнять финансовую жизнь. Достаточно действовать по алгоритму.
Проверяется текущий тариф и лимиты карты. Выполняются условия для кэшбэка и процента на остаток. Пополнение накопительного счёта происходит в начале расчётного периода, чтобы деньги принесли доход. Крупные деньги переводятся через СБП, если это бесплатно и укладывается в лимит. С кредитной карты не снимаются наличные, а задолженность гасится полностью в льготный период.
Дополнительный доход — это результат управления комиссиями и лимитами. Карта действительно помогает зарабатывать, когда её условия понятны и подобраны под реальное поведение держателя.